


 سياسة نقدية

 13366
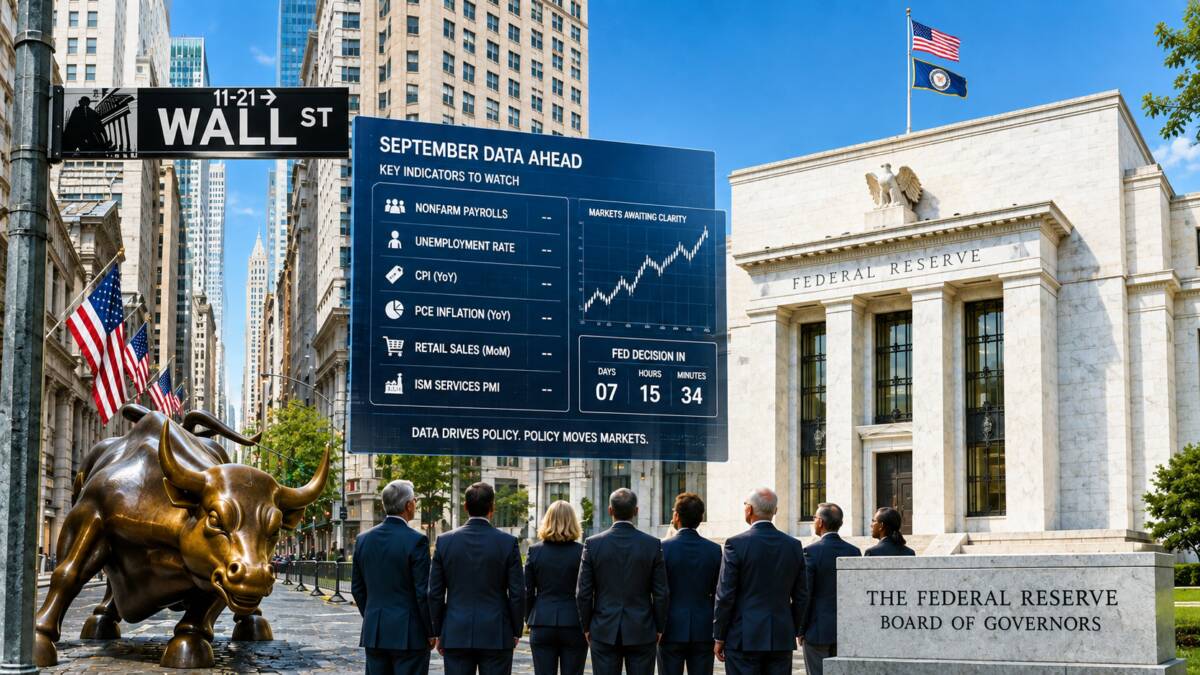
يُعد سبتمبر/أيلول واحداً من أكثر الشهور حساسية للأسواق المالية الأمريكية، ليس فقط بسبب كثافة البيانات المقرر صدورها، وإنما لأن معظمها ستأتي في توقيت بالغ الأهمية بالنسبة إلى مسار السياسة النقدية للاحتياطي الفيدرالي. وبالتالي، من المرجح أن تتغير خلال الأيام المقبلة صورة الاقتصاد الأمريكي وتوقعات الفائدة تدريجياً مع صدور كل مجموعة من البيانات.
بعد أن افتتحت “وول ستريت” الشهر ببيانات النشاط الصناعي، جاء تقرير الوظائف غير الزراعية لشهر أغسطس/آب ليضيف طبقة جديدة من التعقيد إلى توقعات أسعار الفائدة، بعدما أظهر التقرير إضافة الإقتصاد 162 ألف وظيفة، مقابل توقعات كانت تدور حول 53 إلى 56 ألفاً، مع بقاء معدل البطالة عند 4.1%. وقد دفعت قوة التقرير المستثمرين إلى إعادة تسعير احتمالات تحرك الفيدرالي في اجتماعه المقرر منتصف الشهر.
لكن اختبار سبتمبر/أيلول الحقيقي لم ينتهِ مع تقرير الوظائف؛ فأنظار المستثمرين ستنتقل سريعاً إلى التضخم، ثم إلى اجتماعات أهم البنوك المركزية العالمية، وعلى رأسها الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك إنجلترا. وبين هذه المحطات ستتوالى بيانات مبيعات التجزئة، والإنتاج والنشاط الصناعي والخدمي، وسوق الإسكان، وثقة المستهلك، والناتج المحلي الإجمالي، إلى جانب انتهاء عقود مهمة في سوق العملات المشفرة.
عطلة عيد العمال
تستهل الأسواق الأمريكية الأسبوع الجديد بإغلاق بورصتي نيويورك وناسداك وسوق السندات الأمريكية، الإثنين 7 سبتمبر/أيلول، بمناسبة عيد العمال، على أن تستأنف التداولات في اليوم التالي.
وتمنح العطلة المستثمرين فرصة لاستيعاب بيانات الأسبوع الأول، وعلى رأسها مؤشرات النشاط الصناعي وتقرير الوظائف. كما أن العودة إلى التداول يوم الثلاثاء ستجعل الأسواق أمام أسبوع مزدحم للغاية، يتضمن بيانات التضخم واجتماع البنك المركزي الأوروبي، قبل الوصول إلى اجتماع الاحتياطي الفيدرالي.
ISM و ADP
في 1 و3 سبتمبر/أيلول، أظهر مؤشر مديري المشتريات لشهر أغسطس/آب، الصادر عن معهد إدارة التوريد (ISM)، قراءة بلغت 54.6 نقطة في القطاع الصناعي، مقارنة بـ 55.6 في يوليو/تموز، وهي لا تزال أعلى من مستوى 50 الفاصل بين الانكماش والنمو. وبلغ المؤشر الخدمي 55.4 نقطة، من 54.1 في يوليو/تموز، مسجلاً شهره السادس والعشرين على التوالي في منطقة النمو.
يعني ذلك أن قطاع التصنيع تباطأ، لكنه لم يدخل منطقة الانكماش. وفي الوقت نفسه، استمرت ضغوط تكاليف المدخلات، مع بقاء أسعار المواد الأولية مرتفعة، في ظل تأثير الرسوم الجمركية واضطرابات سلاسل الإمداد والتوترات الجيوسياسية.
في 2 سبتمبر/أيلول، صدر تقرير شركة ADP للوظائف، وأكد إضافة القطاع الخاص 38 ألف وظيفة فقط في أغسطس/آب، وهي أضعف زيادة في سبعة أشهر وأقل من توقعات السوق البالغة نحو 47 ألفاً.
تبرز أهمية التقرير في أنه يأتي قبل بيانات الوظائف الحكومية (التقرير الرئيسي)، الذي صدر الجمعة أيضاً، ولذلك يستخدمه المستثمرون كمؤشر مبكر على اتجاه سوق العمل. إلا أنه لا يتطابق بالضرورة مع تقرير وزارة العمل، ولا ينبغي اعتباره بديلاً عنه، وهو ما أكدته بيانات سبتمبر/أيلول نفسها.
مع ذلك، فإن ضعف التوظيف الخاص يظل إشارة مهمة إلى أن الاقتصاد قد يكون أقل قوة مما توحي به بعض مؤشرات الطلب، وهو عامل سيعود إلى الواجهة عندما يبدأ الفيدرالي في تقييم التوازن بين التضخم والوظائف.
162 ألف وظيفة.. والبطالة 4.1%
يُعد تقرير الوظائف الأمريكي لشهر أغسطس/آب، الصادر في 4 سبتمبر/أيلول، أحد أهم أحداث الشهر، وقد أظهر إضافة 162 ألف وظيفة، مع استقرار البطالة عند 4.1%. وكان الرقم أعلى بكثير من توقعات السوق، ما أدى إلى ارتفاع عوائد سندات الخزانة وزيادة الرهانات على رفع الفائدة في اجتماع سبتمبر/أيلول.
لكن التقرير لم يكن قوياً من جميع الجوانب؛ إذ ظل نمو الأجور معتدلاً، كما أن بعض القطاعات أظهرت ضعفاً في التوظيف، فلم يكن من الممكن اختزال التقرير في عبارة “سوق عمل قوية”.
مع ذلك، بالنسبة إلى الفيدرالي، فإن إضافة هذا العدد من الوظائف يمنحه مساحة أكبر للتركيز على التضخم. فإذا جاءت بيانات الأسعار مرتفعة، سيكون من الصعب تبرير سياسة نقدية أكثر تيسيراً في ظل عدم وجود انهيار في سوق العمل.
ولهذا انتقلت بوصلة السوق مباشرة بعد صدور التقرير إلى بيانات التضخم.
التضخم محطة الشهر الأهم والبنوك تحت المجهر
يصدر مؤشر أسعار المنتجين (PPI) في 10 سبتمبر/أيلول، يليه بيوم أسعار المستهلكين (CPI). ويأتي التقريران قبيل اجتماع الفيدرالي مباشرة، ما يمنحهما وزناً استثنائياً في تحديد توقعات الفائدة، والاتجاه الذي قد تسلكه الأسعار لاحقاً.
أما (CPI) هو الأكثر أهمية في قراءة التضخم الذي يواجه الأسر الأمريكية. فإذا جاءت أرقامه أعلى من المتوقع، فقد ترتفع عوائد السندات ويقوى الدولار وتتراجع أسهم النمو، خصوصاً شركات التكنولوجيا ذات التقييمات المرتفعة. أما القراءة الضعيفة للتضخم فقد تعيد إحياء الرهانات على سياسة نقدية أكثر تيسيراً.
ستتجه أنظار الأسواق في سبتمبر/أيلول إلى اجتماعات ثلاثة من أكبر البنوك المركزية في العالم، بدءاً من البنك المركزي الأوروبي في 10 سبتمبر/أيلول، ثم الاحتياطي الفيدرالي الأمريكي في 15 و16 من الشهر ذاته، فبنك إنجلترا بعد يوم واحد. وسيكون اجتماع الفيدرالي الأكثر أهمية بالنسبة إلى “وول ستريت”، إذ سيصدر إلى جانب قرار الفائدة تحديث للتوقعات الاقتصادية ومخطط النقاط، فضلاً عن المؤتمر الصحفي لرئيس البنك، والذي سيعطي المستثمرين مؤشرات أوضح على مسار السياسة النقدية خلال الأشهر المقبلة.
وفي أوروبا، سيترقب الجميع قرار المركزي الأوروبي وتوقعاته الاقتصادية الجديدة، مع التركيز على الفارق بين مسار الفائدة في منطقة اليورو والولايات المتحدة وانعكاساته على اليورو والدولار وعوائد السندات. ثم يأتي دور بنك إنجلترا، الذي يواجه بدوره معضلة التضخم والنمو، التي تجعل قراره ونبرته موضع مقارنة مع توجهات نظيريه.
مبيعات التجزئة.. صدمة المستهلك
في 16 سبتمبر/أيلول، سنكون على موعد مع بيانات مبيعات التجزئة لشهر أغسطس/آب. ويعد هذا التقرير من أهم مؤشرات قوة الاقتصاد الأمريكي، لأن إنفاق المستهلك يمثل المحرك الأساسي للنشاط الاقتصادي.
وتكتسب البيانات أهمية خاصة بعد قوة مؤشرات الخدمات، إذ سيكون المستثمرون بحاجة إلى معرفة ما إذا كانت قوة الطلب التي ظهرت في مسوح الشركات انعكست فعلاً على إنفاق الأسر.
ارتفاع المبيعات بقوة قد يدعم الأسهم الدورية والشركات المرتبطة بالاستهلاك، لكنه قد يرفع في الوقت نفسه مخاوف التضخم والفائدة. أما تراجعها بصورة واضحة، فقد يعزز المخاوف من تباطؤ اقتصادي، لكنه قد يمنح الفيدرالي مبرراً أكبر لتخفيف السياسة النقدية.
لن تكون العملات المشفرة بعيدة عن أحداث الشهر. فمع اقتراب نهاية الربع الثالث، تنتهي عقود خيارات ربع سنوية رئيسية على البيتكوين والإيثريوم في 25 سبتمبر/أيلول. وتكمن أهمية هذه العقود في ضخامة المراكز المفتوحة، إذ يمكن أن تؤدي عمليات التحوط وإعادة بناء المراكز أو إغلاقها إلى زيادة التقلبات حول تاريخ الانتهاء.
وبالنسبة للمستثمرين التقليديين، أصبحت حركة البيتكوين أكثر ارتباطاً بشهية المخاطرة العالمية، ولذلك يمكن أن تتحول التقلبات الحادة في سوق العملات المشفرة إلى مؤشر إضافي على سلوكهم تجاه الأصول عالية المخاطر.
مؤشرات النشاط والثقة والإسكان والتضخم
لن يقتصر سبتمبر/أيلول على الفائدة والتضخم. ففي 23 من الشهر ذاته ستصدر القراءة الأولية لمؤشري مديري المشتريات الصناعي والخدمي، ما سيعطي الأسواق أول صورة عن أداء الاقتصاد في سبتمبر نفسه، بدلاً من البيانات المتأخرة الخاصة بأغسطس/آب.
كما ستصدر القراءة النهائية لمسح جامعة ميشيغان لثقة المستهلك في 25 سبتمبر/أيلول. ويكتسب هذا المؤشر أهمية لأنه يقيس المزاج الاستهلاكي وتوقعات التضخم، وهما عنصران مهمان لتقييم قوة الإنفاق الخاص.
وفي 29 سبتمبر/أيلول، هناك بيانات مؤشر S&P CoreLogic Case-Shiller لأسعار المنازل، والتي تقدم صورة عن اتجاه أسعار العقارات. ومع بقاء تكاليف الاقتراض مرتفعة، ستراقب الأسواق ما إذا كان ارتفاع الفائدة بدأ يفرض ضغوطاً أكثر وضوحاً على سوق الإسكان. كما تعود سوق العمل إلى الواجهة عبر بيانات الوظائف الشاغرة JOLTS لشهر أغسطس/آب، فيما صدر تقرير يوليو بالفعل في الأول من الشهر الجاري، وأظهر نحو 7.3 مليون وظيفة شاغرة.
يقيس هذا المؤشر الطلب على العمالة من جانب الشركات، وبالتالي يساعد في تحديد ما إذا كانت سوق العمل تتجه إلى مزيد من التوازن أم لا.
أما 30 سبتمبر/أيلول، فيمثل أحد أكثر أيام الشهر ازدحاماً، مع صدور التقدير الثالث للناتج المحلي الإجمالي للربع الثاني من 2026، إلى جانب بيانات أرباح الشركات والناتج المحلي على مستوى الولايات. وهناك في اليوم نفسه تقرير الدخل والإنفاق الشخصي لشهر أغسطس/آب، بما يتضمن مؤشر نفقات الاستهلاك الشخصي PCE، وهو مقياس التضخم المفضل لدى الفيدرالي.
يُذكر أن التضخم الأساسي في الولايات المتحدة يبلغ حالياً 3.3% على أساس سنوي، وهو أعلى بوضوح من هدف الفيدرالي البالغ 2%.
ترابط البيانات يرسم مسار الأسواق
وعليه، إذا كان هناك استنتاج واحد يمكن استخلاصه من تقويم سبتمبر/أيلول، فهو أن الأسواق لن تتعامل مع البيانات الاقتصادية بصورة منفصلة. كل مؤشر سيؤثر في تفسير المؤشر الذي يليه. فأرقام الوظائف القوية ترفع أهمية التضخم. والتضخم يحدد مساحة حركة الفيدرالي. وقرار الفيدرالي يُعيد تشكيل عوائد السندات والدولار وتقييمات الأسهم. ثم تأتي مبيعات التجزئة والنشاط الصناعي والخدمي لتحدد ما إذا كان الاقتصاد قادراً على تحمل سياسة نقدية أكثر تشدداً.
لذلك، تاريخياً، تتغير خلال سبتمبر/أيلول توقعات الأسواق أكثر من مرة. فالمستثمر الذي يبدأ الشهر متوقعاً انخفاض الفائدة قد يجد نفسه بعد تقرير الوظائف أمام سيناريو مختلف، ثم يُعيد بناء توقعاته مجدداً بعد مؤشر أسعار المستهلكين، قبل أن تأتي رسائل الفيدرالي لتحدد الاتجاه الأوسع.
السؤال الأهم حالياً، هل سيُكبح جماح التضخم بالسرعة الكافية للسماح للفيدرالي بتخفيف السياسة النقدية، من دون أن يتباطأ الاقتصاد وسوق العمل ويثير مخاوف الركود؟ الإجابة ستتبلور تدريجياً على امتداد الشهر مع كل رقم جديد يصدر.