


 أزمة دولية

 32


اجتاحت أسواقَ الغذاء العالمية موجةٌ من الضغوط المتزامنة يصعب فصلها عن بعضها، تشمل اضطرابات ممرات الشحن الرئيسية، ومخاوف الطقس، وتراجع بعض المحاصيل، إلى جانب ارتفاع تكاليف الطاقة والنقل والأسمدة. وكانت النتيجة ارتفاعاً جديداً في مؤشر منظمة الأغذية والزراعة للأمم المتحدة (فاو) لأسعار الغذاء، بما يعكس انتقال آثار الأزمة من أسواق السلع الأولية إلى سلسلة الإمدادات الغذائية العالمية، وصولاً إلى موائد المستهلكين.
بلغ متوسط مؤشر “فاو” لأسعار الغذاء 136 نقطة في سبتمبر/أيلول الماضي، بارتفاع قدره 1.5% عن أغسطس/آب، و5.8% عن مستواه قبل عام. ومع ذلك، ظل أقل بنسبة 15.1% من ذروته التاريخية المسجلة في مارس/آذار 2022. ويكتسب مساره الأخير أهمية خاصة لأنه يأتي في وقت تتزايد فيه المخاطر الجيوسياسية والمناخية التي تضغط على تكاليف إنتاج ونقل الغذاء في آن واحد.
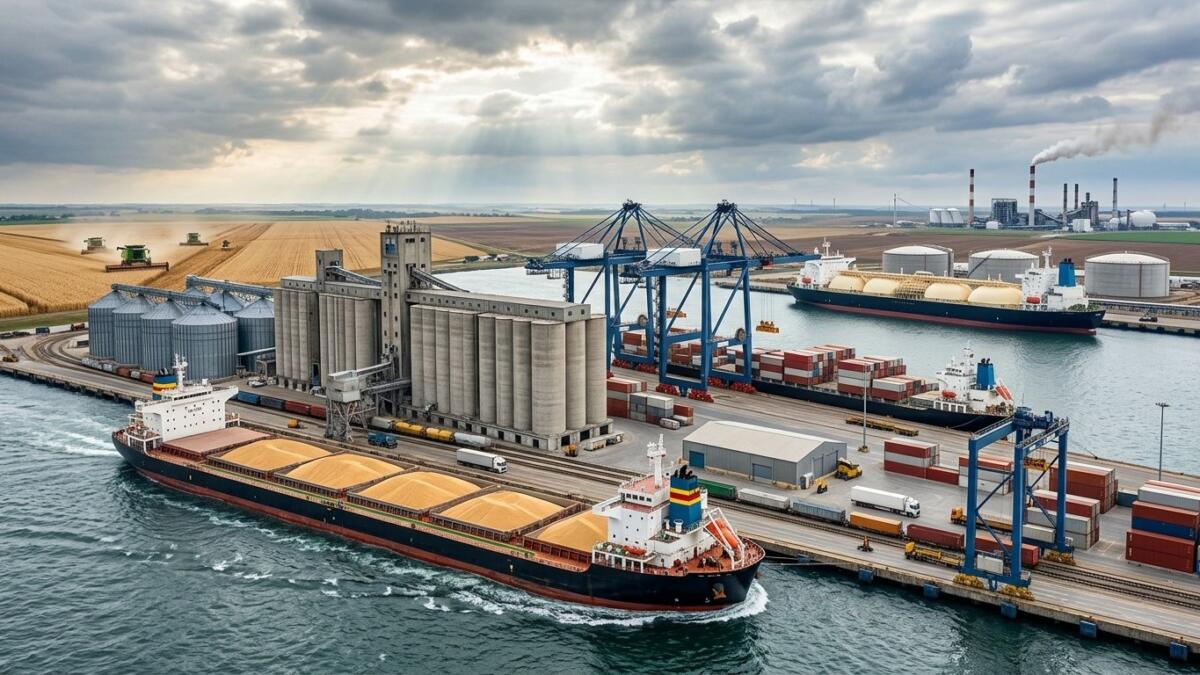
وتكمن المفارقة في أن العالم لا يواجه نقصاً تاريخياً في الحبوب؛ فالإنتاج العالمي المتوقع للعام الجاري يُعد ثاني أكبر محصول على الإطلاق، لكن الأسواق لا تتعامل مع الإنتاج وحده، بل مع القدرة على نقله وتصديره وتخزينه والوصول به إلى المستهلك في الوقت المناسب، وهنا تحديداً تكمن المشكلة الأساسية.
الحبوب تقود الموجة
كان قطاع الحبوب المحرك الأكبر لموجة الارتفاع في سبتمبر، إذ قفز مؤشر أسعاره 5.1% على أساس شهري، وأصبح أعلى بنحو 17.2% من مستواه قبل عام. وزادت أسعار القمح العالمية 6.3%، مدفوعة بالقيود اللوجستية في منطقة البحر الأسود والطقس الجاف في أجزاء من أمريكا الشمالية قبيل موسم الزراعة، في حين ارتفعت الأسعار العالمية للذرة بنسبة 5.6% عن الشهر السابق بسبب المخاوف المتعلقة بمستويات الغلة في الولايات المتحدة، وانخفاض الكميات المتاحة للتصدير في البرازيل، واضطرابات التجارة.
وتزداد أهمية البحر الأسود لأن المنطقة تمثل محوراً رئيساً لتجارة القمح والذرة والزيوت النباتية عالمياً، وبالتالي فإن أي اضطراب في موانئها أو طرقها البرية والبحرية لا يبقى مشكلة إقليمية، بل ينعكس على أسعار الشحن والتأمين وتوافر البدائل في الأسواق المستوردة. ويضاف إلى ذلك استمرار عدم اليقين المحيط بالشحن عبر مضيق هرمز.
وكان البنك الدولي قد حذّر في وقت سابق من أن اضطرابات هرمز تضغط على أسواق الطاقة والأسمدة والنقل، بما يخلق موجات متتالية تمتد آثارها في نهاية المطاف إلى أسعار الغذاء والتضخم.
السكر وتداخلات الطقس
لم تقتصر الضغوط على الحبوب. فقد ارتفع مؤشر “فاو” لأسعار السكر 6.1% في سبتمبر، مع تنامي التوقعات بتقلص الإمدادات العالمية خلال موسم 2026/2027.
وتتجمع عوامل متعددة وراء ذلك؛ إذ تراجعت توقعات إنتاج السكر في تايلاند، بينما تواجه الهند، أحد كبار المنتجين، مخاطر مرتبطة بانخفاض هطول الأمطار عن المعدلات المعتادة واشتداد ظاهرة “النينيو”. وفي البرازيل، أثارت الأمطار الغزيرة في منطقة الوسط والجنوب الزراعية مخاوف بشأن المحصول، فيما تراجعت المساحة المزروعة بالشمندر السكري في الاتحاد الأوروبي.
كما ارتفع مؤشر الزيوت النباتية 0.9%، مدفوعاً بصورة أساسية بصعود أسعار زيت النخيل، في ظل قوة الطلب العالمي على الواردات ومخاوف من تأثير الطقس الجاف على الإنتاج في جنوب شرق آسيا. وتشير بيانات المنظمة الأممية إلى أن أسعار زيت النخيل العالمية ارتفعت للشهر الرابع على التوالي، فيما تراجعت أسعار زيت دوار الشمس للشهر الثالث، وإن ظلت اضطرابات الشحن تحد من انخفاضها.
في المقابل، تراجع مؤشر المنظمة لأسعار اللحوم بنسبة 1.1% نتيجة وفرة الإمدادات القابلة للتصدير. لكن أسعار لحوم الأبقار البرازيلية قفزت بفعل الطلب الأمريكي القوي على الواردات، بينما بقيت أسعار لحوم الأغنام مستقرة تقريباً.
وتراجع أيضاً مؤشر منتجات الألبان بنسبة 0.1% فقط، بعدما عوض انخفاض أسعار الجبن تقريباً الارتفاع في أسعار الحليب المجفف، فيما لم تسجل أسعار الزبدة تغيراً يُذكر.
الإنتاج والتجارة
تفيد توقعات “فاو” حالياً بانخفاض الإنتاج العالمي للحبوب عموماً في 2026 بنسبة 2.1% عن العام الماضي، ليصل إلى نحو 2979 مليون طن، لكنه يظل ثاني أكبر محصول على الإطلاق.
وتحمل هذه الأرقام إشارات متباينة. فمن جهة، رُفعت توقعات إنتاج القمح، الذي قد يصل إلى 813.9 مليون طن، مدعومة بتحسن الأحوال الجوية في أستراليا. ومن جهة أخرى، خُفضت توقعات إنتاج الحبوب الخشنة إلى نحو 1612 مليون طن، نتيجة تراجع توقعات الغلات في الاتحاد الأوروبي والولايات المتحدة بسبب الحرارة والجفاف. أما إنتاج الأرز العالمي، فمن المتوقع أن يبلغ 552.5 مليون طن، بعدما أدى خفض توقعات الإنتاج في الهند، بسبب سوء توزيع الأمطار الموسمية، إلى تجاوز أثر التحسن المتوقع في اليابان ونيبال.
في الوقت نفسه، رفعت المنظمة بشكل طفيف توقعاتها للاستهلاك العالمي للحبوب في موسم 2026/2027 إلى 2966 مليون طن، مع زيادة استهلاك الحبوب الخشنة وانخفاض استهلاك القمح واستقرار استهلاك الأرز مقارنة بالتقديرات السابقة. وبخصوص المخزونات العالمية، من المتوقع أن تبلغ 950 مليون طن في نهاية مواسم 2026/2027، من دون تغيير عن مستوياتها الأولية. لكن نسبة المخزونات إلى الاستخدام ستنخفض بشكل طفيف إلى 31.7%، مقارنة بـ32% في الموسم السابق، ما يعني تقلص هامش الأمان تدريجياً.
المناخ يضغط على الإنتاج
والأكثر دلالة هو أن تجارة الحبوب العالمية ستتراجع 3.5% عن المستوى القياسي المسجل في موسم 2025/2026، إلى 505.8 مليون طن. وتُعزى المراجعة بالأساس إلى انحسار صادرات القمح والذرة نتيجة القيود على طرق الشحن وعدم كفاية قدرات النقل البديلة. كما يُتوقع انخفاض تجارة الأرز 2.2% في العام الجاري قبل أن تتعافى بنحو 1.7% في 2027.
يمثل ارتفاع مؤشر “فاو” في سبتمبر أكثر من مجرد زيادة شهرية في أسعار السلع الغذائية، فهو يشير إلى تغير في طبيعة المخاطر التي تحكم السوق العالمي. المناخ يضغط على الإنتاج، والحروب تهدد مسارات التجارة، والطاقة ترفع تكاليف النقل والأسمدة، فيما تتراجع هوامش الأمان التي توفرها المخزونات العالمية.
وفي حال استمرت هذه المعادلة خلال الأشهر المقبلة، قد تصبح أسعار الغذاء واحدة من القنوات الرئيسية التي تنتقل عبرها الصدمات الجيوسياسية والمناخية إلى التضخم العالمي، لتتحول معركة تأمين أساسيات الطعام من قضية زراعية بحتة إلى ملف متشابك يجمع الطاقة واللوجستيات والتجارة والأمن الاقتصادي.