


 اقتصاد سياسي

 4


أضاءت احتجاجات الشارع الفرنسي، الأعنف منذ سنوات، على وجود مأزق مالي وسياسي معقّد دفع المستثمرين إلى التشكيك في قدرة حكومة رئيس الوزراء سيباستيان لوكورنو على احتواء العجز المالي المتفاقم وكبح نمو الدين العام، بالتزامن مع ارتفاع عوائد السندات الحكومية وازدياد الضغوط على الأصول الفرنسية، فضلاً عن تراجع الأسهم المدرجة في باريس وضعف اليورو.
قفز العائد على السندات الفرنسية لأجل عشر سنوات بنحو 10 نقاط أساس، الاثنين الماضي، مسجلاً 4.92%، وهو أعلى مستوى له منذ أكثر من عقدين، فيما صعد عائد السندات لأجل عامين بنحو 6 نقاط أساس، ولأجل 30 عاماً بنحو 8 نقاط أساس. وهذا يعني أن المستثمرين يطالبون بتعويض أكبر مقابل إقراض الحكومة الفرنسية، بما يرفع تكلفة تمويل العجز وإعادة تمويل الديون المستحقة.
بالتوازي، تراجع اليورو بنسبة 0.15% أمام الدولار الأمريكي، و0.1% أمام الجنيه الإسترليني، كما هبط مؤشر “كاك 40” بنحو 1.7% خلال التعاملات الأخيرة. وتعكس التحركات المتزامنة في أسواق السندات والعملات والأسهم اتساع نطاق الضغوط، وإن كانت لا تكفي وحدها لإثبات دخول البلاد في أزمة ديون فعلية.
تحفّظ رأس المال
يبرز في هذا السياق الفارق بين عائد السندات الفرنسية ونظيرتها الألمانية، المعروف باسم OAT-Bund Spread، وهو مقياس رئيس للمخاطر الإضافية التي يربطها المستثمرون بالديون الفرنسية مقارنة بالسندات الألمانية، التي تُستخدم مرجعاً للأصول السيادية الأقل مخاطرة في منطقة اليورو. اتسع هذا الفارق إلى مستويات لم تُسجل منذ أزمة الديون السيادية الأوروبية في مطلع العقد الثاني من الألفية الجديدة، فيما تجاوزت عوائد السندات الفرنسية نظيراتها الإيطالية واليونانية، ما يشير إلى تحفظ رؤوس الأموال تجاه الوضع المالي الفرنسي.
لا تتوقف آثار ارتفاع العوائد عند الجهات الحكومية؛ فقد ترتفع تكاليف التمويل أمام الشركات الخاصة، وتتراجع شهية الاستثمار، بينما تتزايد المخاوف من لجوء السلطات إلى زيادة الضرائب أو تشديد اللوائح التنظيمية.
تواجه أسواق المال الفرنسية ضغوطاً إضافية بسبب ضعف الإنفاق الصيني على السلع الفاخرة، ما يؤثر في شركات تمثل وزناً مهماً في المؤشر، إلى جانب تأثر البنوك على نحو خاص بارتفاع تكاليف التمويل والمخاطر الاقتصادية.
احتجاجات عقّدت خيارات الحكومة
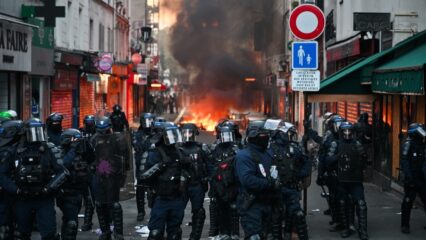
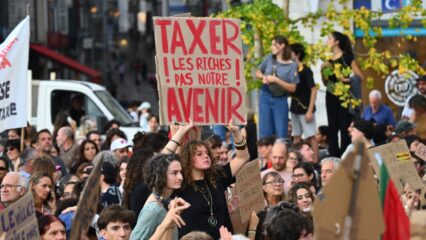
خرج مئات الآلاف إلى الشوارع الفرنسية خلال عطلة نهاية الأسبوع الماضي احتجاجاً على الجمود السياسي وارتفاع تكاليف المعيشة وتراجع أوضاع الخدمات العامة، بما فيها المدارس والرعاية الصحية. وتحولت التظاهرات في مدن عدة، من بينها باريس وليون ومرسيليا، إلى أعمال عنف ونهب ومواجهات مع الشرطة وحرائق طالت مباني وسيارات، وتجاوز عدد الموقوفين 2300 شخص.
وحذّر مايك بيل، رئيس استراتيجية الأسواق لدى “آر بي سي بلو باي” لإدارة الأصول، من أن فرنسا تبدو وكأنها تواجه خياراً بين اضطراب أسواق السندات واضطراب الشارع، أو كليهما معاً، معتبراً أن المشهد لا يشجع المستثمرين الدوليين على زيادة انكشافهم على الدين الفرنسي. يُذكر أن المستثمرين الأجانب يستحوذون على نحو 60% من الدين الفرنسي في عام 2026، ارتفاعاً من حوالي 48% في بداية 2022، ما قد يعني تقلبات أكبر لسوق السندات، في ظل بيئة تتسم بتجنب المخاطر.
وتزداد حساسية الوضع مع اقتراب الانتخابات الرئاسية في 2027، في ظل تصدّر زعيمة اليمين المتطرف مارين لوبان نتائج عدد من استطلاعات الرأي. وهنا، قد يؤدي استمرار الجمود السياسي إلى تعطيل الإصلاحات ورفع كلفة الاقتراض، بينما قد تزيد الإجراءات التقشفية أو الضريبية من حدة الاحتجاجات وتفاقم التوتر الاجتماعي.
ويجسّد ملف التقاعد وجهاً آخر للمعضلة. من وجهة نظر بيل، يتطلب إصلاح المالية العامة رفع سن التقاعد إلى 68 عاماً بدلاً من 62، على اعتبار أن متوسط العمر المتوقع يبلغ نحو 84 عاماً. لكن طرح مثل هذا الإجراء في الظروف الحالية قد يشعل احتجاجات واسعة، حتى قبل بدء تنفيذه.
مصداقية السياسة المالية
تتركز الأنظار على قدرة حكومة لوكورنو، التي تقود أقلية برلمانية، على تمرير موازنة 2027، وسط مفاوضات متوترة بشأن الضرائب والإنفاق، وخلافات سياسية أسهمت في إسقاط رئيسي حكومة سابقين خلال السنوات الأخيرة. لذلك، تُعد هذه النقطة اختباراً لقدرة الحكومة على الاستمرار، فضلاً عن كونها أداة أساسية لإقناع الأسواق بوجود خطة قابلة للتنفيذ لخفض العجز.
وتشير توقعات المفوضية الأوروبية الصادرة في مايو/أيار 2026 إلى أن عجز الميزانية الفرنسية قد يبلغ 5.1% من الناتج المحلي الإجمالي في 2026، قبل ارتفاعه إلى 5.7% في 2027. كما يُتوقع ارتفاع الدين العام من 115.6% من الناتج في 2025 إلى 120.2% في 2027، بالتزامن مع تباطؤ نمو الاقتصاد إلى 0.8% هذا العام، قبل تحسنه إلى 1.1% في العام المقبل.
تكشف هذه الأرقام أن التحدي لا يرتبط بحجم الدين وحده، بل بارتفاعه في ظل نمو محدود وعجز مستمر يفرض احتياجات تمويلية مرتفعة. فعندما يتجاوز الإنفاق الإيرادات بصورة مزمنة، تضطر الحكومة إلى إصدار المزيد من السندات، بينما تزيد العوائد المرتفعة تكلفة خدمة الدين. وقد يؤدي ذلك إلى استنزاف حصة أكبر من الإيرادات العامة في مدفوعات الفائدة، وتقليص الموارد المتاحة للخدمات والاستثمار، ما يجعل خفض العجز أكثر صعوبة.
وحذّرت شارون بيل، كبيرة استراتيجيي الأسهم الأوروبية لدى “غولدمان ساكس”، من أن فرنسا تواجه خطراً حقيقياً لأزمة ديون سيادية، مع صعوبة خفض العجز من دون إجراءات مؤلمة، ورجّحت احتمال زيادة العبء الضريبي على الشركات الفرنسية. التصحيح المالي يقتضي خفض الإنفاق أو زيادة الإيرادات أو الجمع بينهما، وهي خيارات تزداد كلفتها السياسية عندما تكون الخدمات العامة وتكاليف المعيشة محور الاحتجاجات.
هل يتدخل البنك المركزي الأوروبي؟
على الرغم من تصاعد الضغوط، لم تصل الأسواق الفرنسية خصوصاً، والأوروبية عموماً، إلى مرحلة تستدعي تدخلاً طارئاً من البنك المركزي الأوروبي، الذي لا يرغب في تفعيل أداة حماية انتقال السياسة النقدية (TPI) المخصصة لمواجهة الارتفاعات غير المبررة وغير المنظمة في تكاليف الاقتراض داخل منطقة اليورو، ما دامت فروق العوائد لا تهدد سيولة الأسواق.
ويظل تدخل المركزي الأوروبي حساساً سياسياً، إذ قد يرتبط بالتزامات مالية وإصلاحات أكثر صرامة. وأشار كين إيغن، من وكالة “كيه بي آر إيه” للتصنيف الائتماني، إلى أن نتائج مزادات السندات الأخيرة أظهرت استمرار طلب قوي نسبياً على السندات الفرنسية. ويعني ذلك أن السوق لم يفقد الثقة بالكامل، لكنه بات أكثر حساسية تجاه مسار المالية العامة والقدرة على تنفيذ الإصلاحات.
ثقة الأسواق أم غضب الشارع؟
بدوره، قال محافظ بنك فرنسا إيمانويل مولان إن ارتفاع العوائد يرتبط بحالة عدم اليقين السياسي، معتبراً أن العودة إلى عجز يبلغ 3% من الناتج بحلول 2029 أمرٌ ممكن، وهو هدف الحكومة. لكن تحقيق هذا الهدف يتطلب خطة مالية واضحة، وقدرة سياسية على تمريرها، في وقت تزداد فيه صعوبة التوفيق بين متطلبات ضبط الدين والاحتياجات الاجتماعية.
يتوقف احتواء الأزمة الفرنسية على قدرة الحكومة على إقناع الأسواق بأنها قادرة على ضبط العجز وكبح الدين العام، من دون دفع الشارع إلى مزيد من الاحتقان. ومع اقتراب إقرار موازنة 2027 والانتخابات الرئاسية، تضيق مساحة المناورة أمام صانعي القرار؛ فالتراجع عن الإصلاحات يزيد كلفة الاقتراض، والمضي فيها قد يفتح جبهة جديدة من الاحتجاجات.
بين هذين الخيارين، يبقى التحدي الأكبر أمام فرنسا هو استعادة ثقة المستثمرين من دون تحميل المجتمع كلفة يصعب تحملها سياسياً واجتماعياً.