


 تقرير اقتصادي

 61



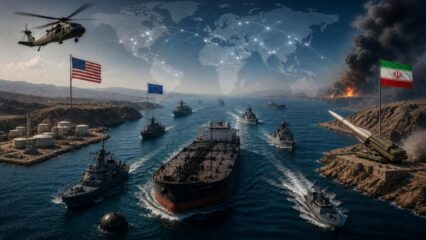
خفضت وكالة الطاقة الدولية توقعاتها لإمدادات النفط العالمية لعام 2026، محذرة من أن تجدد القتال في الشرق الأوسط واضطراب الملاحة عبر مضيق هرمز والبحر الأحمر يعمقان واحدة من أشد صدمات الإمدادات التي شهدتها السوق منذ سنوات. وفيما يتراجع المعروض بوتيرة حادة، بدأت تداعيات الأزمة تضغط على الطلب أيضاً، في تحول يكشف امتداد الصدمة من حقول الإنتاج والممرات البحرية إلى المصافي وأسواق الوقود والمستهلكين.
في تقريرها الشهري الصادر الأربعاء، قالت الوكالة إن إمدادات النفط العالمية ستنخفض هذا العام بنحو 4.3 مليون برميل يومياً، أو 4%، مقارنة بتراجع قدره 3.7 مليون برميل يومياً في تقديرات يوليو. وبذلك يصل إجمالي المعروض المتوقع إلى 102.02 مليون برميل يومياً، وهو أدنى مستوى في توقعات الوكالة لهذا العام. لتضع هذه الأرقام السوق أمام عجز يبلغ نحو 1.27 مليون برميل يومياً، مقارنة بعجز قدره 860 ألف برميل يومياً في تقديرات الشهر الماضي.
هرمز يعيد رسم معادلة السوق
تكمن المشكلة الأساسية في أن التعافي الذي بدأ في أسواق النفط خلال مايو لم يستمر. فبعد انهيار وقف إطلاق النار بين الولايات المتحدة وإيران وتجدد الهجمات على السفن، تراجعت حركة التجارة عبر مضيق هرمز، بينما امتدت الاضطرابات إلى باب المندب مع هجمات الحوثيين المتحالفين مع إيران على الملاحة.
وتظهر حساسية السوق بوضوح في بيانات وكالة الطاقة الدولية، فقد ارتفعت تحميلات النفط من الشرق الأوسط إلى نحو 20 مليون برميل يومياً في بداية يوليو، مقتربة من مستويات حركة المرور عبر هرمز قبل الحرب، لكنها هبطت مجدداً إلى نحو 12 مليون برميل يومياً في وقت لاحق من الشهر.
كما كان إنتاج الشرق الأوسط في يوليو أقل بنحو 8.3 مليون برميل يومياً من مستويات ما قبل الحرب، وإن مثّل ذلك تحسناً من ذروة الخسائر التي بلغت 14 مليون برميل يومياً. وترى الوكالة أن تجدد القتال أجهض عملية تضييق فجوة المعروض التي بدأت في يونيو، لتتوقع عجزاً في سوق النفط قدره 1.8 مليون برميل يومياً في الربع الثالث 2026، أي أكبر بنحو مليون برميل يومياً من تقديرات يوليو، وأعمق عجز فصلي منذ الربع الأخير من 2021.
أزمة الخام تتحول إلى أزمة وقود
الأكثر إثارة للقلق أن الصدمة لم تعد مقتصرة على إنتاج النفط، فقد خفضت وكالة الطاقة الدولية توقعاتها للطلب العالمي على الخام في 2026 بمقدار 1.6 مليون برميل يومياً، مقارنة بانكماش يقارب مليون برميل يومياً في تقديرات يوليو.
والسبب أن ارتفاع أسعار النفط لم يعد العامل الوحيد المؤثر في الاستهلاك؛ فشح المنتجات المكررة وزيادة أسعار الوقود يضغطان مباشرة على الطلب. وكانت النفتا والديزل من أكثر المنتجات تضرراً، بينما تحملت آسيا والشرق الأوسط الجزء الأكبر من الانخفاضات السنوية.
وتفاقمت المشكلة مع تراجع نشاط التكرير. فقد انخفضت كميات الخام المعالجة في المصافي العالمية بنحو 5 ملايين برميل يومياً على أساس سنوي في يوليو، وهو نقص لم تستطع الطاقة التكريرية المتاحة تعويضه، ما دفع هوامش التكرير إلى مستويات قياسية. وهنا تتغير طبيعة الأزمة: قد يتراجع سعر الخام في بعض الفترات بفعل ضعف الطلب، لكن أسعار الوقود النهائي تظل تحت ضغط بسبب اختناق المصافي والإمدادات اللوجستية.
روسيا تضيف مزيداً من التعقيد
تأتي روسيا كعامل إضافي في معادلة شح المنتجات. فقد ظل تكرير الخام الروسي الشهر الماضي قريباً من أدنى مستوى له منذ 20 عاماً، عند نحو 3.9 مليون برميل يومياً، بعدما استهدفت هجمات الطائرات المسيّرة الأوكرانية عدداً كبيراً من المصافي الواقعة غرب جبال الأورال.
نتيجة لذلك، هبطت صادرات الوقود الروسية إلى 1.4 مليون برميل يومياً في يوليو، أي نحو نصف مستويات الشهر نفسه من 2025، في حين ارتفعت صادرات الخام إلى مستوى قياسي بلغ 4.8 مليون برميل يومياً. وهذا التحول مهم للغاية؛ لأن السوق لا تحتاج الخام فقط، بل تحتاج تحويله إلى ديزل ووقود طائرات وبنزين ومنتجات أخرى في مصافٍ تعمل بكفاءة.
وقد انعكست هذه الضغوط بالفعل على أسواق الديزل، مع ارتفاع هوامش التكرير في أوروبا والولايات المتحدة، في وقت أصبحت فيه مخزونات نواتج التقطير الأمريكية عند مستويات شديدة الانخفاض تاريخياً.
فائض 2027.. إذا هدأت الحرب
رغم الصورة القاتمة، تتوقع الوكالة أن يتجاوز المعروض العالمي الطلب بنحو 4.61 مليون برميل يومياً بحلول منتصف 2027، بما قد يسمح بإعادة بناء المخزونات إلى مستويات فبراير 2026، بشرط حدوث تهدئة فعلية في الأشهر المقبلة.
لكن تحقيق ذلك يتطلب أولاً وقف النزيف الحالي. فقد سحبت الأسواق نحو 410 ملايين برميل من المخزونات تراكمياً منذ اندلاع الحرب مع إيران، ما يعني أن أي استمرار للاضطرابات سيقلص هامش الأمان المتاح أمام المستهلكين والدول المستوردة.
وتؤكد تقديرات إدارة معلومات الطاقة الأمريكية حجم المخاطر؛ إذ تتوقع أن يبقى نحو 600 ألف برميل يومياً من إنتاج الشرق الأوسط متوقفاً حتى نهاية 2027 حتى في حال عودة التجارة إلى طبيعتها بدرجة كبيرة. كما خفضت تقديراتها لإنتاج النفط العالمي لعام 2026 ورفعت توقعاتها لمتوسط سعر خام برنت إلى نحو 86.81 دولار للبرميل.
اختلاف التوقعات يكشف حجم عدم اليقين
لا تتفق جميع مؤسسات الطاقة على اتجاه السوق. ففي الوقت الذي تتوقع فيه وكالة الطاقة الدولية انكماش الطلب العالمي بمقدار 1.6 مليون برميل يومياً، ترى منظمة “أوبك” أن الطلب سيظل ينمو في 2026، وقد خفضت توقعاتها لنمو الطلب للشهر الرابع على التوالي إلى 580 ألف برميل يومياً.
ويكشف هذا التباين أن السؤال لم يعد ببساطة: “هل هناك ما يكفي من النفط؟”. السؤال الأصعب أصبح: أين يوجد النفط، وهل يمكن نقله، وهل يمكن تكريره، وبأي تكلفة؟
وهنا جوهر الأزمة الحالية. فإغلاق أو اضطراب هرمز لا يخفض الإنتاج وحده، بل يعطل مسارات التجارة، بينما تضرب الهجمات المصافي الروسية والشرق أوسطية، ويؤدي نقص المنتجات إلى رفع تكاليف الوقود حتى مع تراجع استهلاك الخام. لذلك تبدو سوق النفط في 2026 عالقة بين صدمتين: عرض يتهاوى بفعل الحرب، وطلب ينكمش بفعل تداعياتها. وفي هذه البيئة، سيظل مستقبل الأسعار والمخزونات رهناً قبل كل شيء بمصير الملاحة في هرمز وباب المندب، وبما إذا كان التصعيد الحالي سيتحول إلى أزمة ممتدة أم يفسح المجال أمام إعادة تشغيل الإنتاج والتكرير والتجارة العالمية.